Mỗi lần khung pháp lý về hóa đơn thay đổi, người chịu tác động sớm nhất không phải kế toán trưởng của tập đoàn, mà là chủ quán cà phê, chủ shop online, chủ cửa hàng tạp hóa – những người vừa bán hàng vừa tự xử lý chứng từ. Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử là văn bản như vậy. Bài viết này giúp bạn xác định: mình có thuộc diện áp dụng không, dùng loại hóa đơn điện tử nào, lập vào thời điểm nào, và trường hợp nào được miễn.
Mục lục bài viết
1. Nghị định 254/2026/NĐ-CP quy định gì về hóa đơn điện tử?
Hóa đơn điện tử theo Nghị định 254/2026
Nghị định 254/2026/NĐ-CP là văn bản dưới luật, được Chính phủ ban hành để cụ thể hóa các nội dung mà Luật Quản lý thuế giao Chính phủ quy định chi tiết trong lĩnh vực hóa đơn điện tử (HĐĐT) và chứng từ điện tử. Nói cách khác, Luật đặt ra nguyên tắc, Nghị định 254/2026 đặt ra cách làm.
Về cấu trúc nội dung, có thể quy Nghị định 254/2026/NĐ-CP về 7 nhóm vấn đề mà bất kỳ đơn vị kinh doanh nào cũng cần nắm:
- Đối tượng sử dụng hóa đơn điện tử – ai bắt buộc, ai được lựa chọn, ai thuộc diện đặc thù.
- Các loại hóa đơn điện tử – có mã của cơ quan thuế, không có mã, và loại khởi tạo từ máy tính tiền.
- Thời điểm lập hóa đơn – theo từng nhóm giao dịch bán hàng hóa, cung cấp dịch vụ.
- Nội dung bắt buộc trên hóa đơn – thông tin người bán, người mua, hàng hóa, thuế suất, chữ ký số, mã của cơ quan thuế.
- Trường hợp đặc thù và ngoại lệ – giao dịch không phải lập hóa đơn, đối tượng không sử dụng HĐĐT.
- Xử lý sai sót – hủy, thay thế, điều chỉnh hóa đơn đã lập.
- Quản lý, tra cứu và trách nhiệm các bên – dữ liệu hóa đơn, kết nối với cơ quan thuế, trách nhiệm của tổ chức cung cấp giải pháp.
Phần dưới đây đi sâu vào bốn nhóm mà doanh nghiệp và hộ kinh doanh hỏi nhiều nhất: đối tượng, loại hóa đơn, thời điểm lập và ngoại lệ.
2. Ai phải sử dụng hóa đơn điện tử theo Nghị định 254/2026?
Nguyên tắc chung đã được xác lập từ nhiều năm nay và tiếp tục được kế thừa: mọi hoạt động bán hàng hóa, cung cấp dịch vụ đều phải lập hóa đơn và hóa đơn phải ở dạng điện tử, trừ các trường hợp được văn bản pháp luật loại trừ. Các nhóm chủ thể chính gồm:
- Doanh nghiệp, tổ chức kinh tế: công ty TNHH, công ty cổ phần, doanh nghiệp tư nhân, hợp tác xã, chi nhánh có phát sinh doanh thu.
- Tổ chức khác có hoạt động kinh doanh: đơn vị sự nghiệp, tổ chức phi kinh doanh nhưng có bán hàng hóa, dịch vụ.
- Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai.
- Hộ, cá nhân kinh doanh trong nhóm ngành bán lẻ trực tiếp tới người tiêu dùng – ăn uống, nhà hàng, khách sạn, siêu thị, bán lẻ hàng tiêu dùng, dịch vụ giải trí – thuộc diện sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền khi đáp ứng ngưỡng doanh thu và điều kiện theo quy định.
- Tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam theo hình thức được pháp luật thuế điều chỉnh.
Nhóm thứ tư là nhóm biến động mạnh nhất về hạ tầng thiết bị. Một quán ăn 40 chỗ hay một cửa hàng tiện lợi khi chuyển sang mô hình này cần tối thiểu một máy tính tiền có phần mềm kết nối dữ liệu với cơ quan thuế và một máy in hóa đơn nhiệt để in bill giao khách. Đây cũng là lý do nhu cầu máy POS bán hàng, máy in bill K80, máy quét mã vạch tại Vinh Nguyễn tăng rõ rệt mỗi khi chính sách hóa đơn được điều chỉnh.
|
Tôi là ai |
Hoạt động gì |
Có phải dùng HĐĐT? |
Loại cần kiểm tra |
Ngoại lệ cần rà |
|
Doanh nghiệp sản xuất, thương mại |
Bán buôn, xuất khẩu |
Có |
Không mã / có mã |
Hàng luân chuyển nội bộ |
|
Doanh nghiệp dịch vụ |
Tư vấn, vận tải, quảng cáo |
Có |
Có mã hoặc không mã |
Dịch vụ đối soát định kỳ |
|
Hộ kinh doanh kê khai |
Bán lẻ, ăn uống |
Có |
Từ máy tính tiền |
Ngưỡng doanh thu |
|
Cửa hàng bán lẻ, quán cà phê |
Bán trực tiếp cho người tiêu dùng |
Có |
Từ máy tính tiền |
Địa bàn, hạ tầng |
|
Cá nhân kinh doanh online |
Bán hàng qua sàn, mạng xã hội |
Có |
Theo phương pháp nộp thuế |
Nhóm doanh thu thấp |
|
Tổ chức không kinh doanh |
Không phát sinh doanh thu |
Không |
– |
– |
3. Có những loại hóa đơn điện tử nào và trường hợp nào sử dụng từng loại?
Có những loại hóa đơn điện tử nào
Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn được cơ quan thuế cấp mã trước khi người bán gửi cho người mua. Mã này do hệ thống của cơ quan thuế sinh ra, đóng vai trò xác thực.
Hóa đơn điện tử không có mã của cơ quan thuế do người bán tự lập và gửi thẳng cho người mua, sau đó chuyển dữ liệu tới cơ quan thuế. Hình thức này dành cho doanh nghiệp đáp ứng điều kiện về hạ tầng công nghệ thông tin, phần mềm kế toán và khả năng truyền nhận dữ liệu.
Hóa đơn điện tử khởi tạo từ máy tính tiền là hóa đơn được lập trực tiếp trên thiết bị bán hàng tại điểm giao dịch, có kết nối chuyển dữ liệu điện tử với cơ quan thuế. Loại này phù hợp với mô hình bán lẻ tần suất cao, giá trị nhỏ, khách hàng không lấy hóa đơn theo cách truyền thống.
|
Tiêu chí |
Có mã CQT |
Không mã CQT |
Từ máy tính tiền |
|
Đối tượng |
Phần lớn DN, tổ chức, hộ KD kê khai |
DN đáp ứng điều kiện hạ tầng |
Bán lẻ, ăn uống, dịch vụ trực tiếp |
|
Điều kiện |
Đăng ký sử dụng, được chấp nhận |
Hạ tầng CNTT, phần mềm kết nối |
Máy tính tiền có kết nối dữ liệu |
|
Cách lập |
Lập → gửi CQT cấp mã → giao khách |
Lập → giao khách → chuyển dữ liệu |
Lập và in ngay tại quầy |
|
Phù hợp với |
Giao dịch B2B, giá trị lớn |
DN có hệ thống ERP/kế toán mạnh |
Giao dịch nhiều, liên tục |
|
Lưu ý |
Phụ thuộc hệ thống cấp mã |
Trách nhiệm dữ liệu thuộc người bán |
Cần thiết bị và đường truyền ổn định |
Với nhóm thứ ba, phần cứng quyết định trải nghiệm vận hành. Một máy in hóa đơn nhiệt tốc độ 250mm/s cắt giấy tự động sẽ giữ hàng chờ thanh toán ngắn hơn đáng kể so với thiết bị phổ thông – khác biệt này thể hiện rõ trong giờ cao điểm của quán ăn.
4. Khi nào phải lập hóa đơn điện tử theo Nghị định 254/2026?
Khi nào phải lập hóa đơn điện tử theo Nghị định 254/2026?
Đây là nội dung dễ sai sót nhất, vì thời điểm lập hóa đơn không phải lúc nào cũng trùng với thời điểm thu tiền.
Với bán hàng hóa, thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc vào việc đã thu được tiền hay chưa. Một lô hàng giao ngày 05 nhưng khách thanh toán ngày 20 vẫn phải xuất hóa đơn ngày 05.
Với cung cấp dịch vụ, thời điểm lập là thời điểm hoàn thành việc cung cấp dịch vụ. Nếu người bán thu tiền trước hoặc trong khi cung cấp, thời điểm lập là thời điểm thu tiền – ngoại trừ khoản đặt cọc hoặc tạm ứng để bảo đảm thực hiện hợp đồng đối với một số dịch vụ theo quy định.
Các tình huống đặc thù cần chú ý: giao hàng nhiều lần hoặc bàn giao từng hạng mục thì mỗi lần giao đều lập hóa đơn tương ứng khối lượng, giá trị đã giao; dịch vụ phát sinh với số lượng lớn cần thời gian đối soát (viễn thông, truyền hình, công nghệ thông tin, cung cấp điện nước, vận tải hàng không, dịch vụ số) có cơ chế thời điểm lập theo kỳ đối soát; hoạt động xuất khẩu và một số ngành đặc thù áp dụng quy định riêng.
|
Loại giao dịch |
Thời điểm phát sinh |
Thời điểm lập HĐĐT |
Ngoại lệ |
|
Bán hàng hóa |
Chuyển giao quyền sở hữu/sử dụng |
Cùng thời điểm chuyển giao |
Không phụ thuộc thu tiền |
|
Cung cấp dịch vụ |
Hoàn thành dịch vụ |
Khi hoàn thành |
Thu tiền trước → lập khi thu |
|
Giao hàng nhiều lần |
Từng lần giao |
Từng lần giao |
Theo hợp đồng |
|
Dịch vụ đối soát định kỳ |
Kết thúc kỳ |
Theo kỳ đối soát |
Theo quy định ngành |
|
Đặt cọc bảo đảm hợp đồng |
Khi nhận tiền |
Chưa lập |
Trừ dịch vụ có quy định riêng |
|
Bán hàng ban đêm, liên tục |
Từng giao dịch |
Ngay khi bán |
Theo cơ chế máy tính tiền |
|
Xuất khẩu |
Theo thủ tục hải quan |
Theo quy định riêng |
Có |
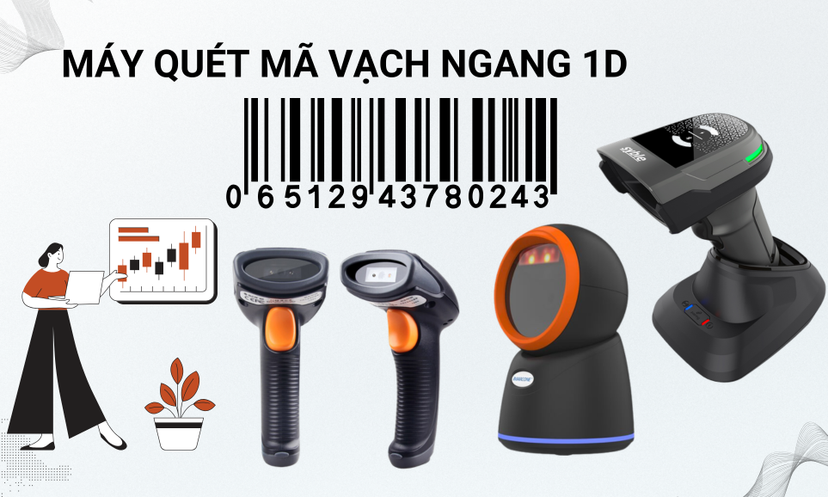
Với mô hình bán hàng liên tục qua nhiều ca, việc lập hóa đơn thủ công gần như không khả thi. Hệ thống máy tính tiền đồng bộ phần mềm – máy in bill – máy quét mã vạch giúp thời điểm lập hóa đơn khớp đúng thời điểm giao dịch, đồng thời để lại nhật ký bán hàng phục vụ đối chiếu về sau.
5. Những trường hợp nào không phải sử dụng hoặc không phải lập hóa đơn điện tử?
Những trường hợp không phải sử dụng hoặc không phải lập hóa đơn điện tử
Hai khái niệm này thường bị hiểu lẫn. Chúng khác nhau về bản chất pháp lý.
Không phải sử dụng hóa đơn điện tử nghĩa là chủ thể vẫn có nghĩa vụ xuất chứng từ bán hàng, nhưng bằng hình thức khác. Các nhóm điển hình:
- Trường hợp hệ thống hóa đơn điện tử gặp sự cố, chưa có hạ tầng công nghệ thông tin đáp ứng, người nộp thuế được sử dụng hóa đơn do cơ quan thuế đặt in hoặc hình thức thay thế trong thời hạn cho phép.
- Một số loại chứng từ đặc thù như tem, vé, thẻ có mệnh giá in sẵn được xử lý theo quy định riêng.
- Hộ, cá nhân kinh doanh không thuộc diện đăng ký sử dụng HĐĐT theo quy định.
Không phải lập hóa đơn nghĩa là bản thân giao dịch không làm phát sinh nghĩa vụ lập hóa đơn, chứng từ nội bộ thay thế. Các nhóm thường gặp:
- Hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất, kinh doanh, sử dụng phiếu xuất kho kiêm vận chuyển nội bộ.
- Xuất hàng cho cơ sở nhận hàng đại lý bán đúng giá hưởng hoa hồng, xử lý theo phiếu xuất kho hàng gửi bán đại lý.
- Góp vốn bằng tài sản, điều chuyển tài sản giữa các đơn vị hạch toán phụ thuộc, điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình.
- Các khoản thu hộ, chi hộ không phải doanh thu của đơn vị.
- Khoản thu không gắn với bán hàng hóa, cung cấp dịch vụ như tiền bồi thường, tiền hỗ trợ, tiền thưởng, chuyển nhượng quyền phát thải và một số khoản thu tài chính khác theo pháp luật thuế giá trị gia tăng.
|
Tiêu chí |
Không phải sử dụng HĐĐT |
Không phải lập hóa đơn |
|
Bản chất |
Vẫn có nghĩa vụ xuất chứng từ |
Không phát sinh nghĩa vụ lập hóa đơn |
|
Hình thức thay thế |
Hóa đơn giấy, tem, vé, thẻ |
Phiếu xuất kho, bảng kê, chứng từ kế toán |
|
Nguyên nhân |
Chủ thể hoặc hạ tầng chưa đáp ứng |
Bản chất giao dịch không phải bán hàng |
|
Tính thời hạn |
Thường có thời hạn |
Áp dụng thường xuyên |
|
Rủi ro |
Quá hạn chuyển đổi |
Áp dụng sai bản chất giao dịch |
Ranh giới của các ngoại lệ này rất hẹp. Chúng tôi khuyến nghị không suy diễn mở rộng: mỗi trường hợp cần đối chiếu chính xác điều khoản tương ứng trong Nghị định 254/2026/NĐ-CP và văn bản hướng dẫn liên quan, hoặc xin ý kiến cơ quan thuế quản lý trực tiếp.
6. Nguồn pháp lý chính thức về hóa đơn điện tử theo Nghị định 254/2026
Toàn bộ nội dung trên được xây dựng trên cơ sở văn bản gốc. Bạn nên tra cứu trực tiếp trước khi ra quyết định:
- Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử – dùng để xác minh phạm vi điều chỉnh, đối tượng áp dụng, loại hóa đơn, thời điểm lập, các trường hợp ngoại lệ và hiệu lực thi hành. Xem tại: thuvienphapluat.vn – Nghị định 254/2026/NĐ-CP
- Luật Quản lý thuế – văn bản gốc mà Nghị định hướng dẫn, dùng để xác định nguyên tắc và thẩm quyền.
- Thông tư của Bộ Tài chính hướng dẫn Nghị định – dùng để xác minh mẫu biểu, định dạng dữ liệu, thủ tục đăng ký và xử lý sai sót.
- Cổng thông tin điện tử Tổng cục Thuế / cơ quan thuế địa phương – dùng để kiểm tra hướng dẫn triển khai, danh sách tổ chức cung cấp dịch vụ HĐĐT và thông báo kỹ thuật.
Về phần thiết bị, Vinh Nguyễn đồng hành ở khâu hạ tầng: máy tính tiền, máy in hóa đơn, máy in tem mã vạch, máy quét mã vạch và máy chấm công cho cửa hàng, nhà hàng, nhà máy. Chính sách thuế do cơ quan quản lý ban hành; điều chúng tôi bảo đảm là thiết bị vận hành ổn định để bạn tuân thủ đúng thời điểm, đúng dữ liệu.
Xem thêm: