Từ ngày 01/6/2025, nhiều cửa hàng bán lẻ, quán ăn, quán cà phê và hộ kinh doanh bắt đầu nhìn thấy dòng chữ "hóa đơn điện tử khởi tạo từ máy tính tiền" trên tờ hóa đơn nhỏ in ra sau mỗi lần thanh toán. Đây không phải một loại hóa đơn hoàn toàn mới, mà là một hình thức hóa đơn điện tử có cơ chế phát hành và truyền dữ liệu riêng. Bài viết dưới đây giải thích bản chất pháp lý, đối tượng bắt buộc áp dụng, quy trình vận hành thực tế và những gì một cơ sở kinh doanh cần chuẩn bị trước ngày bấm nút xuất hóa đơn đầu tiên.
Mục lục bài viết
1. Hóa đơn điện tử khởi tạo từ máy tính tiền là gì?
Hóa đơn điện tử khởi tạo từ máy tính tiền
Hóa đơn điện tử khởi tạo từ máy tính tiền là hóa đơn điện tử có kết nối chuyển dữ liệu điện tử với cơ quan thuế, được lập ngay tại thời điểm bán hàng trên thiết bị hoặc phần mềm tính tiền của người bán. Quy định gốc nằm tại Điều 11 Nghị định 123/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP (hiệu lực từ 01/6/2025) và hướng dẫn tại Thông tư 32/2025/TT-BTC.
Cần phân biệt bốn khái niệm thường bị gộp làm một:
- Máy tính tiền: thiết bị hoặc giải pháp tính tiền tại điểm bán, có thể là máy POS cầm tay, máy POS trọn bộ, máy tính để bàn cài phần mềm, thậm chí điện thoại/máy tính bảng.
- Phần mềm bán hàng: nơi quản lý danh mục hàng hóa, giá, tồn kho, ca thu ngân.
- Phần mềm hóa đơn điện tử: nghiệp vụ ký, phát hành và lưu trữ hóa đơn, do tổ chức cung cấp dịch vụ hóa đơn điện tử vận hành.
- Kênh truyền dữ liệu tới cơ quan thuế: đường kết nối bắt buộc để hóa đơn được ghi nhận.
Luật không yêu cầu người bán phải mua một thiết bị POS chuyên dụng riêng biệt. Điều kiện cốt lõi là hệ thống tính tiền phải kết nối được với giải pháp hóa đơn điện tử và chuyển dữ liệu về cơ quan thuế.
Những chức năng một hệ thống tính tiền cần đáp ứng:
- Lập hóa đơn tại thời điểm giao dịch, in được bản giấy cho khách.
- Thể hiện đủ chỉ tiêu theo khoản 2 Điều 11: tên – địa chỉ – mã số thuế người bán; thông tin người mua khi khách yêu cầu (mã số thuế hoặc số định danh cá nhân); tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán; thời điểm lập hóa đơn; mã của cơ quan thuế hoặc dữ liệu để người mua tra cứu.
- Với người nộp thuế theo phương pháp khấu trừ: tách được giá chưa thuế, thuế suất, tiền thuế GTGT và tổng tiền thanh toán.
- Lưu trữ và truyền dữ liệu về cơ quan thuế trong ngày phát sinh.
Một điểm dễ chịu cho người bán: hóa đơn loại này không bắt buộc chữ ký số của người bán.
2. Hóa đơn điện tử từ máy tính tiền khác hóa đơn điện tử thông thường như thế nào?
Hóa đơn điện tử từ máy tính tiền khác hóa đơn điện tử thông thường như thế nào?
Cả hai đều là hóa đơn điện tử hợp pháp, đều có giá trị pháp lý như nhau, đều được dùng để kê khai thuế và đều phải lưu trữ theo quy định. Khác biệt nằm ở bối cảnh sử dụng và cơ chế kỹ thuật.
|
Tiêu chí |
HĐĐT khởi tạo từ máy tính tiền |
HĐĐT thông thường (có mã/không mã) |
|
Nơi khởi tạo |
Ngay trên máy tính tiền tại điểm bán |
Trên phần mềm hóa đơn, thường do kế toán lập |
|
Bối cảnh giao dịch |
Bán lẻ, số lượng đơn lớn, giá trị nhỏ, khách vãng lai |
Giao dịch B2B, hợp đồng, đơn hàng có kỳ hạn |
|
Chữ ký số người bán |
Không bắt buộc |
Bắt buộc theo quy định |
|
Thông tin người mua |
Ghi khi khách yêu cầu (MST/số định danh) |
Thường ghi đầy đủ pháp nhân |
|
Ký hiệu hóa đơn |
Ký tự thứ nhất là "M" |
C (có mã), K (không mã) tùy loại |
|
Truyền dữ liệu |
Chuyển bảng tổng hợp dữ liệu về cơ quan thuế trong ngày |
Gửi từng hóa đơn để cấp mã hoặc gửi theo bảng tổng hợp/định kỳ |
|
Xử lý sai sót |
Lập hóa đơn điều chỉnh/thay thế theo Điều 19 NĐ 123 sửa đổi |
Tương tự, nhưng thao tác thường tập trung ở kế toán |
|
Thời điểm lập |
Đúng lúc hoàn tất thanh toán |
Có thể sau khi hoàn thành cung cấp hàng hóa, dịch vụ |
Câu hỏi thường gặp: doanh nghiệp đang dùng hóa đơn điện tử thông thường có bắt buộc chuyển sang hình thức từ máy tính tiền không? Câu trả lời phụ thuộc vào điều kiện áp dụng, chứ không phải một mệnh lệnh chung. Nếu hoạt động kinh doanh có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng thuộc các nhóm ngành được liệt kê tại Điều 11 sửa đổi, cơ sở đó thuộc diện áp dụng. Nếu chỉ giao dịch B2B, xuất hóa đơn theo hợp đồng, hình thức hóa đơn điện tử hiện hành vẫn phù hợp. Thực tế nhiều đơn vị vận hành song song: kênh bán lẻ dùng hóa đơn "M", kênh sỉ dùng hóa đơn thông thường.
3. Ai bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền?
Ai bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền?
Điều 11 Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP) xác định hai nhóm chủ thể.
Nhóm 1 – Hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hằng năm từ 1 tỷ đồng trở lên theo khoản 1 Điều 51, khoản 2 Điều 90 và khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14.
Nhóm 2 – Doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán trực tiếp đến người tiêu dùng.
Ngành nghề được nêu cụ thể gồm: trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách; dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ; dịch vụ nghệ thuật, vui chơi, giải trí; hoạt động chiếu phim; dịch vụ phục vụ cá nhân khác theo Hệ thống ngành kinh tế Việt Nam.
|
Chủ thể |
Ngành nghề |
Điều kiện |
Kết luận |
|
Hộ/cá nhân kinh doanh |
Mọi ngành |
Doanh thu từ 1 tỷ đồng/năm |
Thuộc diện áp dụng |
|
Doanh nghiệp |
Bán lẻ, F&B, khách sạn, giải trí… |
Bán trực tiếp cho người tiêu dùng |
Thuộc diện áp dụng |
|
Doanh nghiệp |
Sản xuất, phân phối sỉ |
Chỉ giao dịch B2B |
Dùng HĐĐT thông thường |
|
Hộ kinh doanh |
Mọi ngành |
Doanh thu dưới ngưỡng |
Theo hướng dẫn của cơ quan thuế quản lý |
4. Quy trình khởi tạo và sử dụng hóa đơn điện tử từ máy tính tiền diễn ra như thế nào?
Bước 1 – Xác định điều kiện và đăng ký sử dụng. Người bán đối chiếu ngành nghề, doanh thu, rồi lập tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử theo Mẫu số 01/ĐKTĐ-HĐĐT (Phụ lục IA Nghị định 123/2020/NĐ-CP), chọn hình thức hóa đơn điện tử khởi tạo từ máy tính tiền. Hồ sơ nộp qua Cổng thông tin điện tử của cơ quan thuế hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử. Cơ quan thuế phản hồi chấp nhận hoặc không chấp nhận trong 01 ngày làm việc.
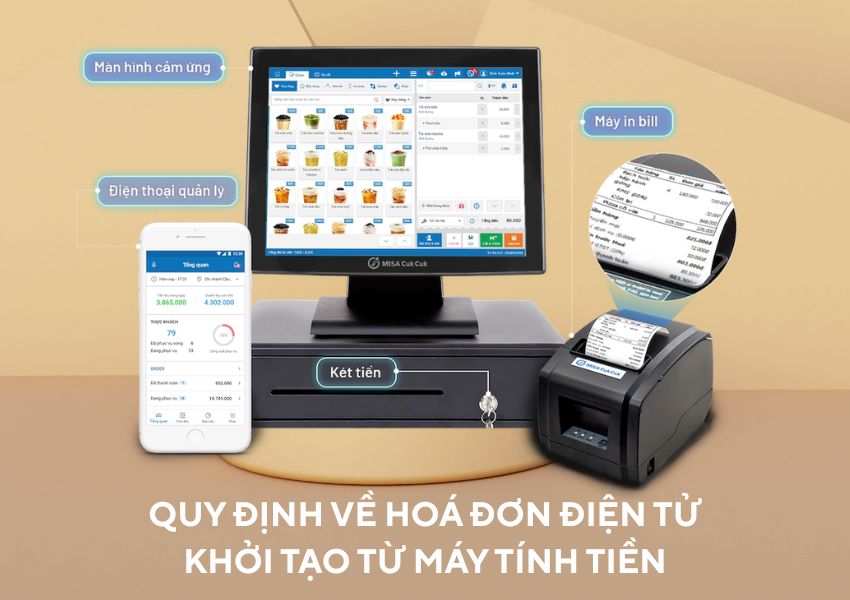
Bước 2 – Kết nối hạ tầng. Máy tính tiền hoặc máy POS được cài phần mềm bán hàng, phần mềm này tích hợp với phần mềm hóa đơn điện tử qua API. Máy in hóa đơn nhiệt, máy quét mã vạch, ngăn kéo đựng tiền được nối vào cùng một luồng. Đây là công đoạn quyết định độ ổn định về sau.
Bước 3 – Phát sinh giao dịch và khởi tạo hóa đơn. Thu ngân quét mã hàng, chọn hình thức thanh toán, kết thúc đơn. Hệ thống sinh hóa đơn điện tử mang ký hiệu "M", in bản giấy kèm mã QR hoặc đường dẫn tra cứu.
Bước 4 – Chuyển dữ liệu đến cơ quan thuế. Dữ liệu hóa đơn được chuyển đến cơ quan thuế trong ngày phát sinh, thông qua tổ chức cung cấp dịch vụ nhận, truyền, lưu trữ dữ liệu hóa đơn điện tử. Nếu đường truyền gián đoạn, hóa đơn vẫn được lập và lưu tại chỗ, sau đó đồng bộ khi kết nối phục hồi, vì vậy cuối ca cần kiểm tra trạng thái "đã gửi thành công".
Bước 5 – Giao hóa đơn cho người mua. Khách nhận bản in, quét QR để tra cứu; nếu cần hóa đơn ghi mã số thuế doanh nghiệp, khách cung cấp thông tin trước khi kết thúc đơn.
Bước 6 – Đối soát. Kế toán so khớp doanh thu ca bán, báo cáo bán hàng và danh sách hóa đơn đã truyền, xử lý hóa đơn sai sót theo Điều 19 Nghị định 123 sửa đổi.
5. Doanh nghiệp và hộ kinh doanh cần chuẩn bị gì để triển khai đúng?
Quy định khởi tạo và sử dụng hóa đơn điện tử từ máy tính tiền
Lớp 1 – Pháp lý. Xác định mình có thuộc diện áp dụng không; đọc trực tiếp Điều 11 Nghị định 123/2020/NĐ-CP bản hợp nhất, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC; xác định loại hóa đơn, ký hiệu, phương pháp tính thuế; phân công người chịu trách nhiệm ký hồ sơ đăng ký.
Lớp 2 – Công nghệ. Danh mục cần chốt gồm: máy tính tiền hoặc máy POS đủ cấu hình cho lưu lượng thực tế; máy in hóa đơn nhiệt khổ 58mm hoặc 80mm; máy quét mã vạch cho cửa hàng có nhiều SKU; phần mềm bán hàng đã tích hợp phần mềm hóa đơn điện tử; kết nối Internet có phương án dự phòng; kịch bản test hóa đơn thử và cơ chế theo dõi trạng thái truyền dữ liệu.
Lớp 3 – Nhân sự. Vai trò cần rõ ràng: thu ngân thao tác đúng khi khách yêu cầu hóa đơn có mã số thuế; kế toán đối soát và xử lý sai sót; quản lý cửa hàng giám sát trạng thái truyền; đơn vị cung cấp thiết bị/phần mềm hỗ trợ kỹ thuật khi lỗi.
Checklist trước ngày vận hành chính thức:
- Hồ sơ đăng ký đã được cơ quan thuế chấp nhận.
- Tài khoản phần mềm hóa đơn hoạt động, phân quyền xong.
- Thiết bị đã lắp đặt, in thử, quét thử.
- Đã phát hành ít nhất một hóa đơn test và tra cứu được.
- Xác nhận dữ liệu truyền thành công.
- Thu ngân đã thực hành đủ ba tình huống: khách không lấy hóa đơn, khách lấy hóa đơn cá nhân, khách lấy hóa đơn công ty.
- Có quy trình xử lý khi mất mạng hoặc lập sai hóa đơn.
- Có mẫu biểu đối soát cuối ngày.
6. Căn cứ pháp lý và nguồn tham khảo chính thức
|
Văn bản / Nguồn |
Loại |
Nội dung liên quan |
|
Luật Quản lý thuế số 38/2019/QH14 (hiệu lực 01/7/2020) |
Nguồn pháp lý gốc |
Khoản 1 Điều 51, khoản 2 Điều 90, khoản 3 Điều 91 – cơ sở xác định đối tượng |
|
Nghị định 123/2020/NĐ-CP (hiệu lực 01/7/2022 đối với HĐĐT) |
Nguồn pháp lý gốc |
Điều 11 – hóa đơn điện tử khởi tạo từ máy tính tiền; Điều 19 – xử lý sai sót |
|
Nghị định 70/2025/NĐ-CP (hiệu lực 01/6/2025) |
Nguồn pháp lý gốc |
Sửa đổi, bổ sung Điều 11; mở rộng đối tượng bắt buộc |
|
Thông tư 32/2025/TT-BTC (hiệu lực 01/6/2025) |
Hướng dẫn thi hành |
Ký hiệu, mẫu số, thủ tục đăng ký, chuyển dữ liệu |
|
Cổng thông tin điện tử Bộ Tài chính, Cục Thuế, hoadondientu.gdt.gov.vn |
Cơ quan nhà nước |
Tra cứu hóa đơn, thông báo, hướng dẫn nghiệp vụ |
|
Cổng Thông tin điện tử Chính phủ (chinhphu.vn), vanban.chinhphu.vn |
Cơ quan nhà nước |
Toàn văn văn bản, bản hợp nhất |
Khi tra cứu, nên phân biệt ba tầng thông tin: văn bản pháp luật là căn cứ duy nhất có giá trị bắt buộc; giải thích chuyên môn từ cơ quan thuế, hội nghề nghiệp giúp hiểu tinh thần quy định; nội dung từ nhà cung cấp hữu ích cho lựa chọn giải pháp nhưng không thay thế được văn bản gốc. Trước khi ra quyết định, hãy đối chiếu lại bản hợp nhất mới nhất.
7. Bạn đã hiểu đúng và sẵn sàng sử dụng hóa đơn điện tử từ máy tính tiền chưa?
Tóm lại, hóa đơn điện tử khởi tạo từ máy tính tiền là hình thức hóa đơn được lập ngay tại điểm bán và truyền dữ liệu về cơ quan thuế trong ngày, áp dụng cho hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm và doanh nghiệp bán trực tiếp cho người tiêu dùng trong các ngành bán lẻ, ăn uống, lưu trú, vận tải hành khách, giải trí. Điều kiện triển khai gồm ba phần đều nhau: hồ sơ hợp lệ, hệ thống thiết bị ổn định và đội ngũ thao tác thành thạo.
Phần hạ tầng thường là nút thắt lớn nhất, đặc biệt với cửa hàng đông khách vào giờ cao điểm. Tại Vinh Nguyễn, các bộ máy tính tiền, máy POS bán hàng, máy in hóa đơn, máy quét mã vạch và máy in tem mã vạch được tuyển chọn theo tiêu chí tốc độ xử lý, độ bền linh kiện và khả năng tích hợp với phần mềm bán hàng, phần mềm hóa đơn điện tử phổ biến trên thị trường. Nếu bạn đang cân nhắc cấu hình phù hợp với quy mô cửa hàng, đội ngũ kỹ thuật của Vinh Nguyễn có thể tư vấn dựa trên lưu lượng giao dịch và ngành hàng cụ thể của bạn.
Xem thêm: